大手数交易者真正要问的,不是“盘口深度够不够”,而是“谁在报价、怎么路由、何时滑点”
“D Prime德璞官网的盘口深度够不够大手数?”——这个问题本身,就藏着一个常见的认知偏差。
盘口深度(Order Book Depth)不是静态截图,也不是某个界面右下角显示的“10层报价”。它是一套动态系统在特定时间、特定品种、特定订单类型下的实时响应能力。对EUR/USD这样每秒数百万笔成交的G10货币对,100手和1000手的执行路径可能完全不同;而对XAU/USD(现货黄金),同一笔500手市价单,在伦敦早盘与纽约午盘,遇到的流动性结构也可能截然不同。
所以,真正影响大手数交易稳定性的,从来不是“深度数字有多大”,而是背后三件事:执行架构是否直通**间底层、订单路由逻辑是否智能可调、流动性池是否真实分层且可验证。
ECN不是标签,是执行路径的透明度
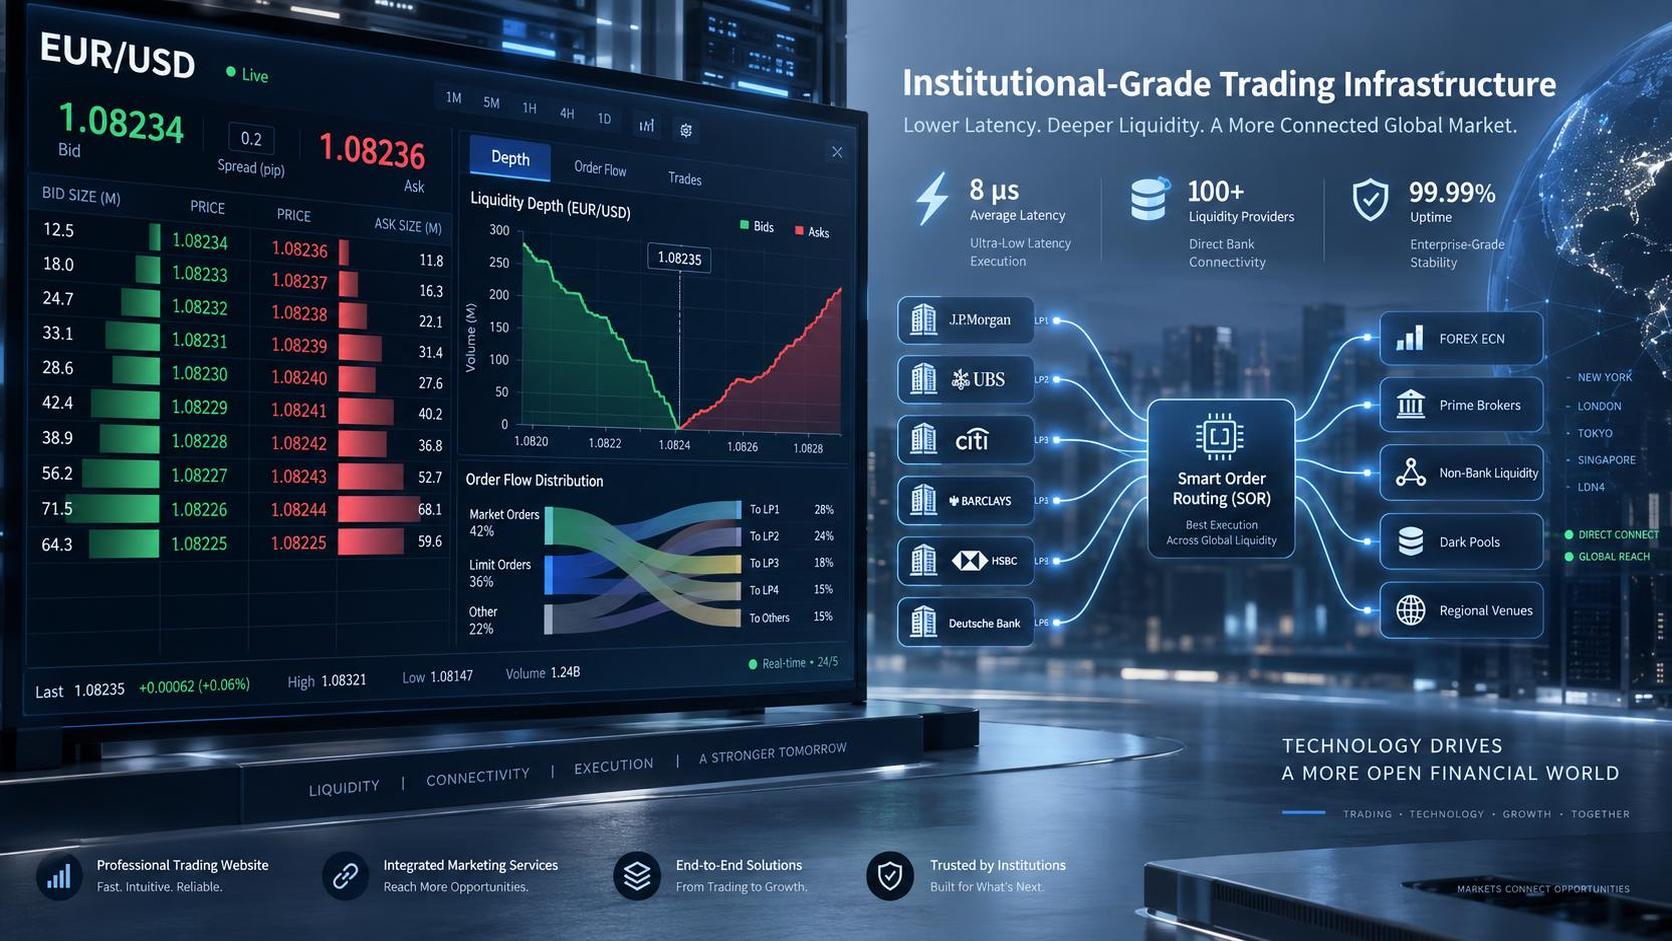
很多平台标榜“ECN模式”,但实际执行中仍混有做市商流或内部撮合层。D Prime采用Raw ECN直通式架构,意味着客户订单不经过平台自身流动性池,而是直接进入其整合的多家国际一级**(Tier-1 Banks)及专业做市商的报价网络。这种结构天然排除了平台作为对手方的可能性,也决定了滑点来源只能是市场本身,而非内部处理延迟或策略干预。
关键在于“直通”的质量。D Prime将核心交易网关部署于Equinix LD4(伦敦)与NY4(纽约)数据中心,通过专线直连多家流动性提供商。这意味着从客户端下单到订单抵达**间报价引擎,全程延迟控制在微秒级。对大手数交易者而言,这不是“快一点”的问题,而是能否在价格尚未跳变前完成多层报价抓取与最优成交分配的问题。
智能订单路由(SOR)不是自动选便宜,而是按需分配
真正的难点不在“有没有SOR”,而在“SOR听谁的话”。有些平台的SOR默认只追求最低点差,结果大额订单被拆散到多个小流动性源,反而触发连锁滑点;另一些则允许用户自定义路由权重——比如对EUR/USD优先走Deutsche Bank与JPMorgan的深度档位,对XAU/USD则倾向Goldman Sachs与UBS的贵金属专营流。
D Prime的SOR支持基于品种、时段、订单量级的多维策略配置。例如,当一笔800手EUR/USD市价单进入系统,系统不会简单均分至所有LP,而是先识别当前各LP在500–1000手区间的可执行档位厚度,再结合历史滑点率、报价持续性、最小跳动单位(Tick Size)等参数,动态分配至2–3家最匹配的流动性源。这种能力,无法靠界面截图验证,但可通过FIX API日志回溯每一笔子单的成交LP、价格、时间戳与档位层级。
盘口深度的“稳定性”,取决于流动性池的真实分层
打开MT5看EUR/USD的Depth of Market(DOM)窗口,看到10层买卖挂单,并不等于这10层都能承接大手数。真正支撑稳定执行的,是那些在主流时段(如伦敦-纽约重叠盘)能持续提供500手以上单档厚度的流动性源。D Prime接入的LP池中,部分**对G10货币对在活跃时段提供1000手@0.1pip的连续报价;对XAU/USD,则有贵金属专营做市商提供300手@0.05美元的深度档位。
但要注意:这些深度并非全天候恒定。例如,亚洲盘初期XAU/USD的LP深度可能收缩至100手以内,此时若强行下达500手市价单,系统会自动触发“分批执行+价格保护”逻辑——即先以最优可得价格成交200手,剩余部分挂限价单等待流动性恢复,而非一次性穿透所有档位导致大幅滑点。这种机制,比单纯展示“深度数字”更能保障大手数交易的实际体验。
技术接口不是加分项,而是大手数交易者的操作底线
零售账户用MT5下单,和机构团队用FIX API 4.4下单,面对的是同一套流动性池,但控制粒度天差地别。FIX接口允许精确指定:是否启用冰山单(Iceberg)、最大单笔暴露量、价格偏移容忍阈值、甚至指定某家LP为首选执行源。这些参数,才是大手数交易者真正需要的“深度控制权”。
D Prime提供的FIX API 4.4支持全指令集,包括Order Mass Status Request(批量订单状态查询)、Market Data Request(定制化行情订阅)、以及Execution Report中的逐笔LP标识字段。这意味着,交易团队可以自行构建监控看板,实时追踪某笔大额订单在不同LP间的分配比例、各档位实际成交价格分布、以及滑点发生的具体环节——而不是依赖平台事后的一句“已尽力执行”。
最后提醒一句:盘口深度再厚,也救不了错误的下单方式
见过太多案例:交易员盯着DOM窗口里EUR/USD显示“1000手@1.0850”,信心十足地下了1200手市价单,结果第一笔成交在1.0850,第二笔就滑到1.0853。原因很简单——那1000手是5家LP各自挂出的200手,而你的单子同时触达所有LP,各家按自身库存快速吃单,价格自然跳变。
所以,与其反复刷新页面查“深度够不够”,不如确认三件事:你用的是Raw ECN直通通道,还是混合模式?你的订单是否通过SOR智能路由,而非硬塞进单一LP?你是否拥有FIX级工具,来验证每一次大额执行背后的LP分布与档位消耗逻辑?
D Prime的架构设计,正是围绕这三点展开:ECN直通确保路径透明,SOR可配确保策略自主,FIX开放确保验证闭环。至于“d prime德璞官网的盘口深度够不够大手数”——答案不在界面上,而在你能否看清并掌控整个执行链路的每一个节点。