交易环境对比:Doo Prime德璞如何在核心指标上形成差异
对于技术评估人员而言,选择交易平台时最关注的不是营销话术,而是订单执行路径、延迟水平、资金隔离机制以及多平台兼容性这些底层能力。交易环境是否可靠,直接决定了策略回测与实盘表现的一致性,也影响到量化交易系统能否稳定运行。本文从这些维度出发,对比三家主流平台,重点分析Doo Prime德璞在交易环境上的实际表现。
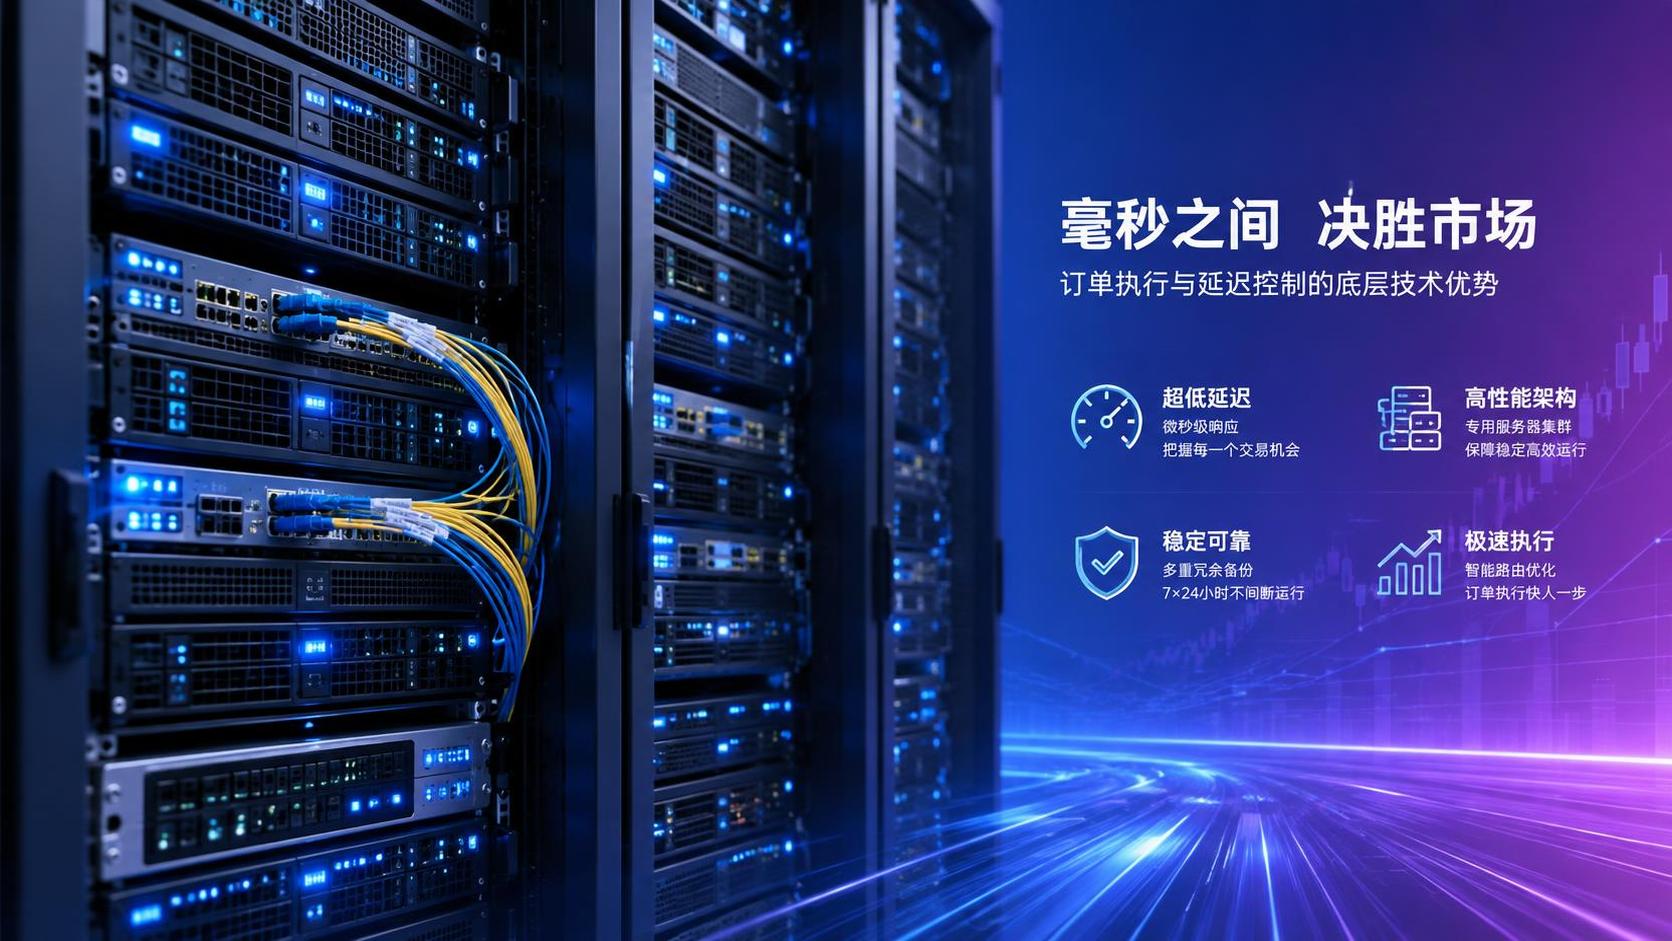
订单执行与延迟控制:数据中心与路由机制是关键
交易环境的核心差异首先体现在订单执行层面。评估一家券商的技术实力,不能只看其宣称的“低延迟”或“ECN模式”,而要关注其数据中心部署位置、服务器架构以及订单路由逻辑。
Doo Prime德璞在Equinix数据中心部署了专线服务器,并采用智能订单路由(SOR)技术。这意味着订单并非由单一流动性提供商处理,而是根据实时市场深度和报价质量,自动选择最优路径完成撮合。对于技术评估人员来说,这套机制的实际价值在于:在高波动行情下,订单不会因为单一流动性源的报价断层而产生额外滑点。
对比来看,部分主流平台虽然也声称提供ECN执行,但其数据中心可能托管在非核心金融节点,或者采用B-book模式混合处理订单。这类平台在正常市场环境下差异不大,但在数据发布或重大事件期间,点差扩大和滑点频率会明显高于架构更优的券商。Doo Prime德璞的Raw ECN模式在这一点上提供了更透明的执行环境——订单直接进入**间市场,平台不进行内部对冲,交易成本主要来自点差与佣金,而非平台的对赌收益。
此外,对于运行EA或量化策略的团队,Doo Prime德璞提供了FIX API 4.4接口和专有VPS节点支持。这意味着交易信号可以直接通过API推送,无需经过交易软件界面,减少了中间环节的延迟抖动。对于高频策略或需要毫秒级响应的系统,这种接入方式直接影响策略的成交率和持仓成本。
资金隔离:不是所有隔离都真正安全
技术评估人员往往容易忽略资金安全层面的技术实现,认为“隔离账户”就是标准答案。但实际上,不同券商对客户资金的处理方式存在显著差异。
Doo Prime德璞将客户资金存放于国际一级**(Tier-1 Banks)的**隔离信托账户中。这种做法在法律层面实现了客户资金与运营资金的彻底分离——即使平台自身出现财务问题,客户资金也无法被用于偿还**。这种机制在监管严格的市场中是标配,但在离岸或非主流监管框架下,不少平台仅做到名义上的隔离,实际资金仍与公司账户混同管理。
技术评估人员需要理解的是:资金隔离的可靠性取决于托管**层级和账户结构。Tier-1**通常具备更高的信用评级和更严格的合规要求,其托管账户的审计流程也更透明。而部分平台使用的是中小**或非信托账户,虽然同样宣称“隔离”,但实际资金安全等级完全不同。Doo Prime德璞在这一点上选择了更严格的托管架构,对于关注资金安全的机构或个人交易者来说,是一个明确的技术判断依据。
多平台支持与产品覆盖:兼容性与交易效率的平衡
技术评估人员关注的另一个维度是多平台兼容性。不同交易者所使用的工具链各异——MT4/MT5是零售交易者的主流选择,TradingView则被越来越多技术型用户用于图表分析和策略回测,而量化团队则更依赖API接入。
Doo Prime德璞同时支持MT4、MT5、TradingView以及自研的InTrade移动端。这种多平台覆盖并非简单的“提供多个软件”,而是需要底层系统与各平台的数据接口、执行逻辑和风控模块实现顺畅对接。例如,TradingView用户可以直接在图表界面下单,订单通过Doo Prime德璞的服务器处理后进入市场,整个过程无需切换软件。这减少了交易者在不同工具间切换时产生的操作延迟和误差风险。
在产品覆盖方面,Doo Prime德璞提供了超过数千种交易品种,覆盖外汇、贵金属、大宗商品、指数及加密货币等。对于技术评估人员来说,产品丰富度直接影响策略的可执行范围——如果某个平台只提供主流货币对,那么基于跨品种套利或全球宏观配置的策略就会受到限制。Doo Prime德璞的产品线覆盖了G10货币、新兴市场货币、贵金属、能源以及全球主要**指数,能够满足多资产策略的配置需求。
对比来看,部分平台虽然产品数量也不少,但某些品种的流动性较差,点差在执行时可能会显著扩大。Doo Prime德璞依托其ECN流动性池,在产品覆盖的广度与交易成本之间做了技术上的平衡——即便是一些非主流品种,也能保持相对稳定的报价和执行质量。
技术评估人员的选型判断:哪些因素需要优先考虑
综合以上对比,技术评估人员在做选型决策时,应该优先关注以下几个实际因素:
- 订单执行路径:确认平台是否采用真正的ECN或STP模式,而非B-book执行。Doo Prime德璞的Raw ECN模式在这一点上提供了可验证的透明度。
- 数据中心与延迟:关注服务器是否部署在Equinix等核心数据中心,以及是否支持FIX API或VPS接入。这些直接决定了策略的执行速度。
- 资金隔离的层级:确认客户资金是否存放于Tier-1**的信托账户,而非普通**账户或名义隔离账户。
- 多平台兼容性:评估自用的是MT4/MT5、TradingView还是API接入,确保平台支持相应工具链且接口稳定。
- 产品流动性:对于计划交易非主流品种的团队,需要确认平台是否具备相应的流动性供应,而非仅仅提供报价。
Doo Prime德璞在以上几个维度上都有明确的架构设计和技术投入,而非单纯依赖营销包装。对于技术评估人员而言,这些硬件层面的差异,远比平台界面美观或赠金活动更具判断价值。